
Modelový příběh: Tento text popisuje typickou situaci, se kterou se mohou lidé při krátkodobých půjčkách setkat. Nejde o příběh konkrétního klienta.
Martin začal jednou malou půjčkou. Potřeboval několik tisíc korun na opravu auta a věděl, že další měsíc dostane výplatu, ze které vše doplatí. V té chvíli nepovažoval svou situaci za problém. Půjčená částka nebyla vysoká a splatnost byla jen několik týdnů.
Jenže během stejného měsíce přišel nedoplatek za energie a z výplaty nezůstalo tolik, kolik očekával. První půjčku sice zaplatil, ale na běžné výdaje už peníze nestačily. Vzal si proto další.
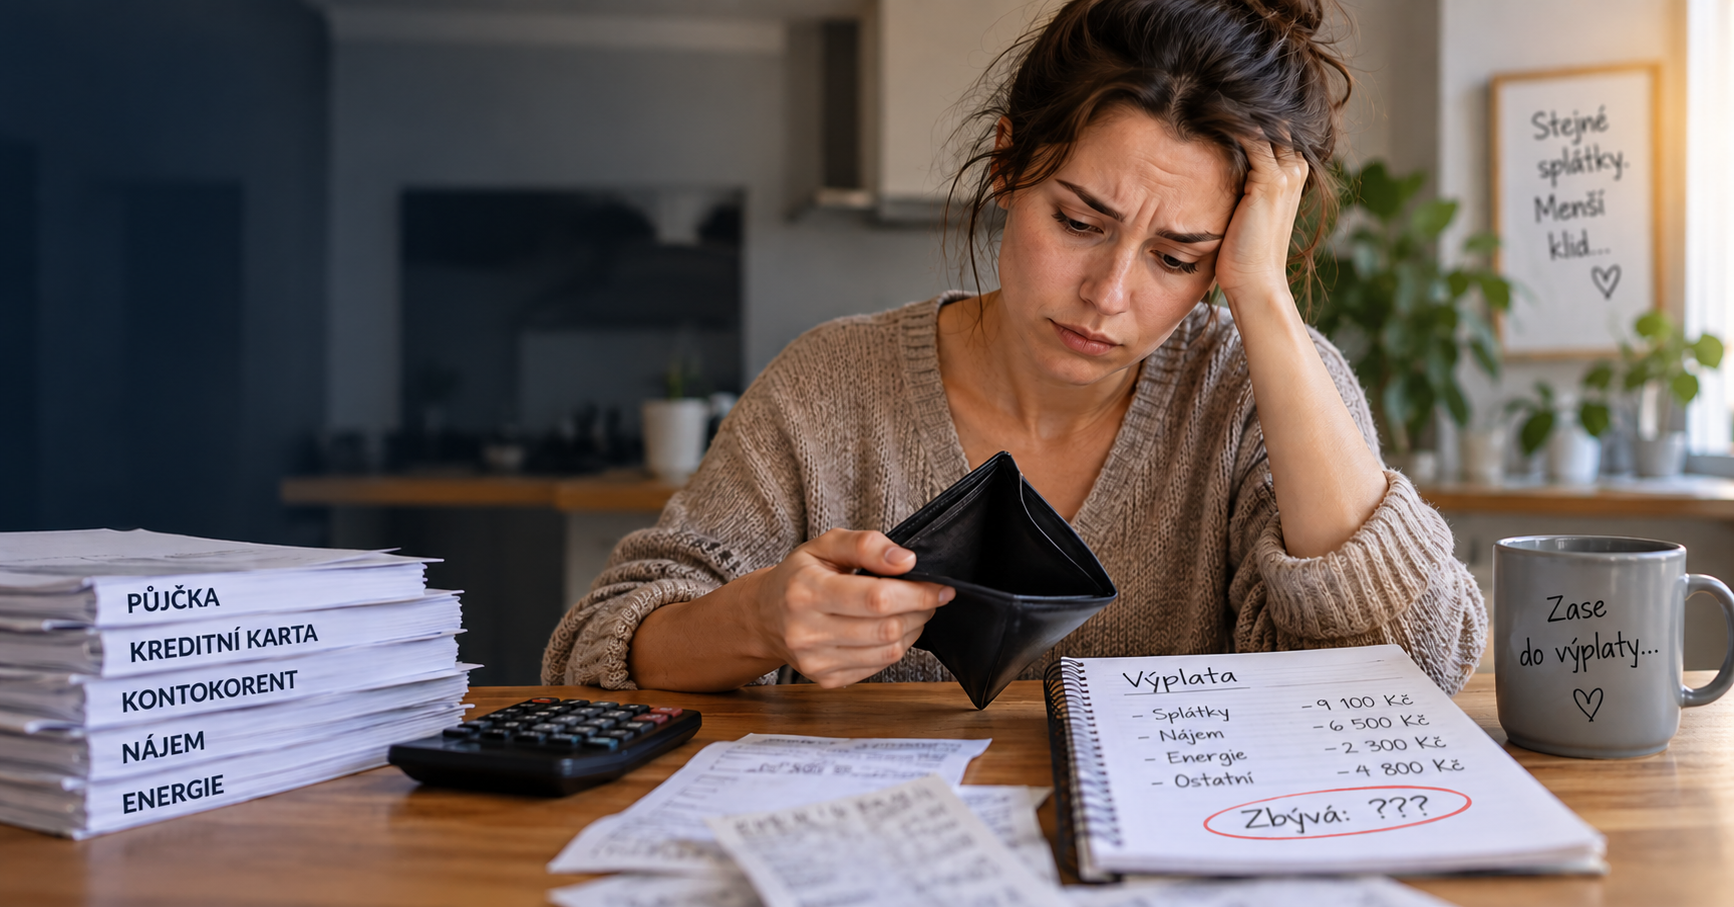
Během několika měsíců už nebyl problém v jedné konkrétní půjčce. Každá další výplata nejprve mizela na úhradu předchozích závazků a na běžný život zbývalo stále méně.
Malá půjčka nemusí znamenat malý problém
U krátkodobých půjček bývá vypůjčená částka často relativně nízká. Člověk proto může mít pocit, že situaci zvládne při příští výplatě. Pokud ale domácnost nemá finanční rezervu a půjčka je drahá, stačí jeden další neočekávaný výdaj a původní plán přestane fungovat.
Martin postupně přestal sledovat, kolik ho jednotlivé půjčky skutečně stojí. Zajímal ho především nejbližší den splatnosti a částka, kterou musí právě teď sehnat. Celkové náklady začal řešit až ve chvíli, kdy zjistil, že si během několika měsíců půjčil opakovaně, ale jeho finanční situace se přesto nezlepšila.
To je jeden z typických momentů, kdy se z krátkodobého řešení může stávat dluhová spirála. Nová půjčka už neslouží k financování nového výdaje. Slouží k tomu, aby člověk zvládl důsledky předchozího dluhu.
Zlom přišel, když sečetl všechny smlouvy
Když si Martin poprvé sedl nad všechny smlouvy, nezapisoval si pouze částku, kterou si původně půjčil. U každého závazku si poznamenal, kolik už zaplatil, kolik ještě věřitel požaduje, jaká je další splatnost a jaké náklady jsou s úvěrem spojené.
Teprve v jednom přehledu bylo vidět, že hlavním problémem není počet půjček. Zásadní bylo, kolik peněz každý měsíc odchází z jeho rozpočtu a zda po zaplacení závazků vůbec zbývá dost na běžný život.
Další rychlá půjčka by situaci možná posunula o několik týdnů. Nevyřešila by ale důvod, proč Martin další peníze potřebuje.
Varovným signálem není až nezaplacená splátka
Dluhový problém nemusí začít první upomínkou. Martin dlouhou dobu dokázal jednotlivé závazky nějakým způsobem zaplatit. Přesto už jeho způsob financování nebyl dlouhodobě udržitelný.
Výplata nestačila současně na běžné výdaje a splátky, takže nové úvěry nahrazovaly chybějící část příjmu. Pokud si člověk nepůjčuje kvůli novému nákupu nebo jednorázovému výdaji, ale proto, aby zaplatil předchozí půjčku nebo měl po splátkách z čeho žít, je to velmi důležitý varovný signál.
V takové chvíli nestačí řešit pouze nejbližší datum splatnosti. Je potřeba vidět celou finanční situaci.
Na změnu zákona není potřeba čekat
Právě vysoké náklady některých spotřebitelských a krátkodobých půjček jsou tématem připravovaných změn zákona o spotřebitelském úvěru. Nová pravidla ale sama nevyřeší situaci člověka, který už dnes splácí několik současných závazků.
Pokud splácení funguje pouze díky dalšímu půjčování, prvním krokem nemusí být další úvěr. Může jím být jednoduchý soupis všech smluv, plateb a současných požadavků věřitelů. Teprve z kompletního přehledu lze posoudit, co je skutečným problémem a jaké možnosti řešení připadají v úvahu.
Pokud jste se dostali do podobné situace a nevíte, kde začít, můžete s námi svou situaci nejprve probrat.
Požádat o bezplatnou konzultaci
Dluhový průvodce
Telefon: +420 722 588 555
E-mail: poradna@dluhovypruvodce.cz