
Podepsali jste smlouvu o půjčce a krátce potom jste zjistili, že úvěr vlastně nechcete nebo nepotřebujete? U běžného spotřebitelského úvěru existuje důležité právo, o kterém řada lidí neví.
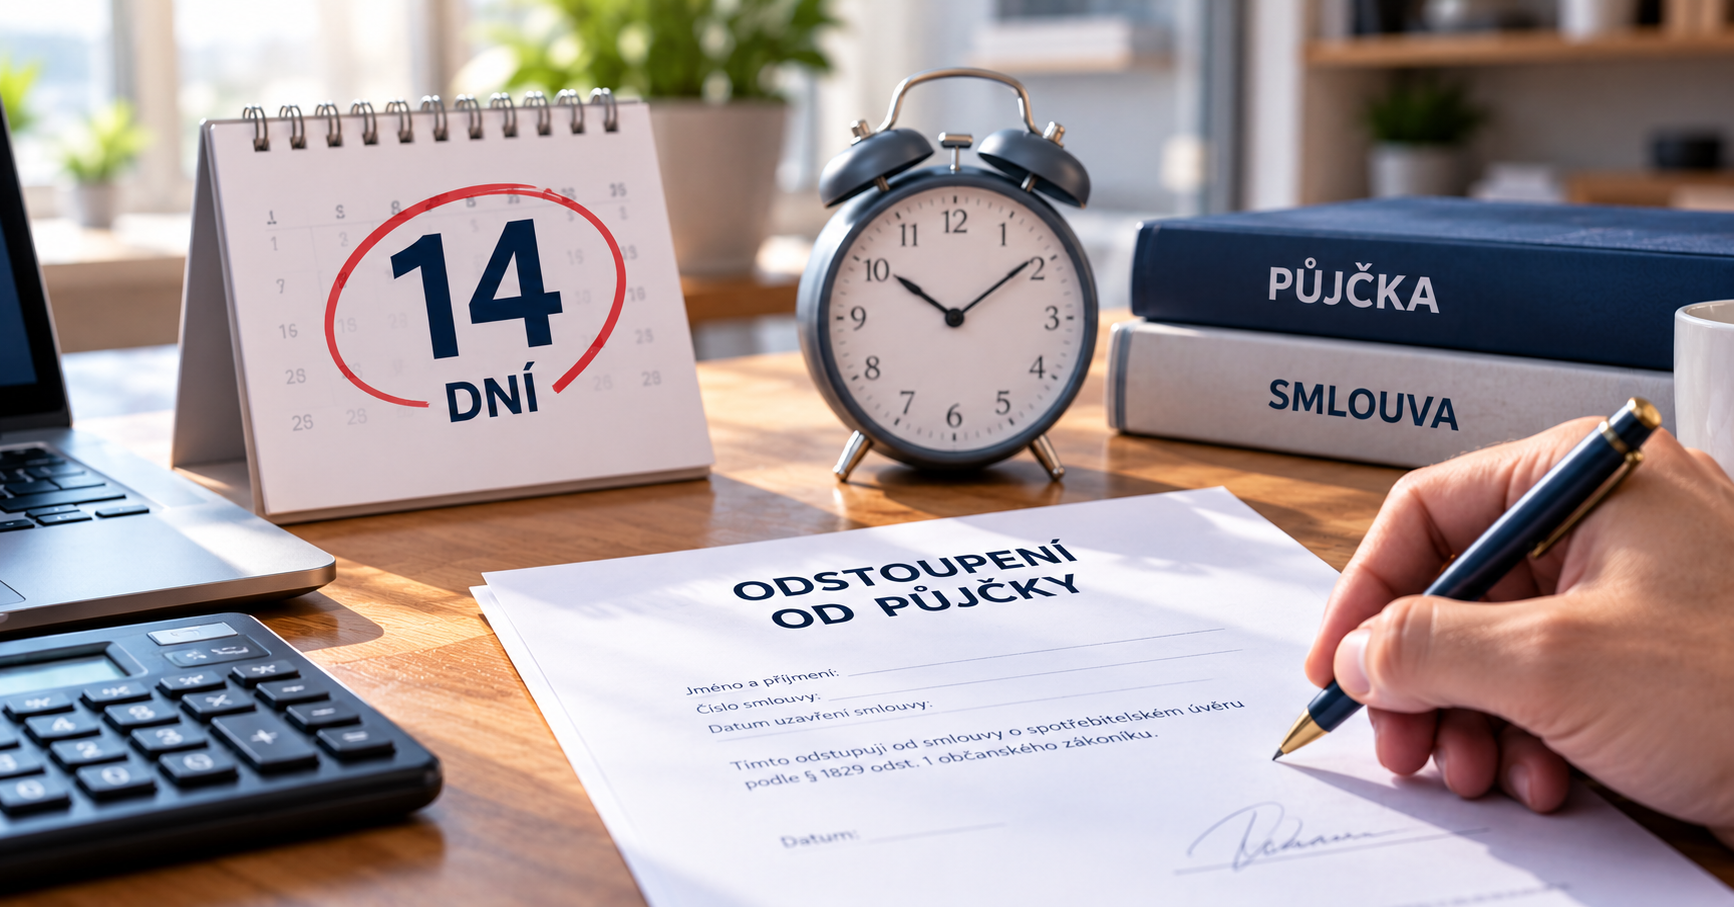
Od smlouvy o spotřebitelském úvěru jiném než na bydlení může spotřebitel odstoupit do 14 dnů od uzavření smlouvy, bez uvedení důvodu a bez sankce.
Neznamená to ale, že si můžete vypůjčené peníze ponechat. Odstoupením se ukončí úvěrový vztah, ale čerpanou částku je potřeba věřiteli vrátit.
U kterých půjček lze využít 14denní lhůtu?
Právo se týká spotřebitelského úvěru jiného než na bydlení. Typicky tedy může jít například o klasickou spotřebitelskou půjčku.
Česká národní banka uvádí, že spotřebitel může od takové smlouvy odstoupit bez uvedení důvodu a bez sankce ve lhůtě 14 dnů ode dne jejího uzavření.
Jiný režim platí u spotřebitelských úvěrů na bydlení, proto není vhodné pravidlo o 14 dnech automaticky vztahovat například na každou hypotéku.
Musíte vysvětlovat, proč od smlouvy odstupujete?
Ne. Pokud jsou splněny zákonné podmínky a lhůta ještě běží, nemusíte věřiteli dokazovat, že se vaše finanční situace změnila, že jste našli levnější nabídku nebo že jste si půjčku rozmysleli.
Rozhodující je dodržet lhůtu a odstoupení odeslat způsobem, který lze později prokázat. Praktické je postupovat podle kontaktních údajů a pokynů uvedených ve smlouvě.
Jak odstoupení odeslat?
Odstoupení musí být písemné. Uveďte své identifikační údaje, označení smlouvy, datum jejího uzavření a jasné prohlášení, že od smlouvy odstupujete. Dokument podepište a uschovejte si kopii i doklad o odeslání.
Pokud věřitel nabízí formulář pro odstoupení, můžete jej použít. Není však vhodné spoléhat pouze na telefonický rozhovor bez písemného potvrzení.
Co musíte po odstoupení vrátit?
Pokud už jste peníze čerpali, musíte věřiteli vrátit jistinu a úrok za dobu od čerpání do dne, kdy peníze skutečně vrátíte. Věřitel může požadovat také náhradu nevratných poplatků, které zaplatil orgánu veřejné správy, pokud takové náklady vznikly.
Peníze je potřeba vrátit nejpozději do 30 dnů ode dne, kdy jste odstoupení odeslali. Odstoupení proto není odklad splácení. Pokud jistinu nedokážete v této lhůtě vrátit, samotné odeslání odstoupení váš finanční problém nevyřeší.
Pozor na související služby a pojištění
Se spotřebitelským úvěrem mohou být spojeny další služby, například pojištění schopnosti splácet. Zkontrolujte proto smluvní dokumentaci a ověřte, jak odstoupení ovlivní související smlouvy a platby.
Co když už 14denní lhůta uplynula?
Po uplynutí lhůty už nelze využít toto zvláštní právo na odstoupení bez uvedení důvodu. Stále však může připadat v úvahu předčasné splacení úvěru nebo jiné řešení podle smlouvy a zákona.
Pokud jste si půjčku vzali proto, abyste zaplatili jiný dluh, nebo už nyní víte, že splátky nezvládnete, řešte vedle samotné smlouvy také celý rozpočet a všechny současné závazky.
Jak postupovat krok za krokem
- Zkontrolujte datum uzavření smlouvy a druh úvěru.
- Připravte písemné odstoupení s přesným označením smlouvy.
- Odešlete je prokazatelným způsobem v zákonné lhůtě.
- Vyžádejte si přesné vyčíslení částky k vrácení.
- Vraťte jistinu a příslušný úrok nejpozději do 30 dnů od odeslání odstoupení.
- Uschovejte si smlouvu, odstoupení, doklad o odeslání a potvrzení o platbě.
Pokud si nejste jistí, zda můžete od smlouvy odstoupit, nebo současně řešíte více půjček, můžete s námi svou situaci probrat.
Požádat o bezplatnou konzultaci
Dluhový průvodce
Telefon: +420 722 588 555
E-mail: poradna@dluhovypruvodce.cz